La 55 de ani, cu 20.000 de euro economisiți, ai încă timp să îți construiești o pensie decentă.Răspunsul scurt este da, dar este esențial să alegi investițiile care îți permit să ajungi la pensie fără riscuri mari.
Imaginându-ne că planifici să te pensionezi la 65 de ani, ai un capital inițial de 20.000 de euro și zece ani pentru a economisi și a investi.Este important să eviți greșelile costisitoare în această perioadă.Întrebarea nu este dacă poți deveni bogat, ci dacă poți transforma economiile într-o sursă suplimentară de venit.
Citește și: Administratorul STB anunță că 4.876 de angajați sunt rude între ei
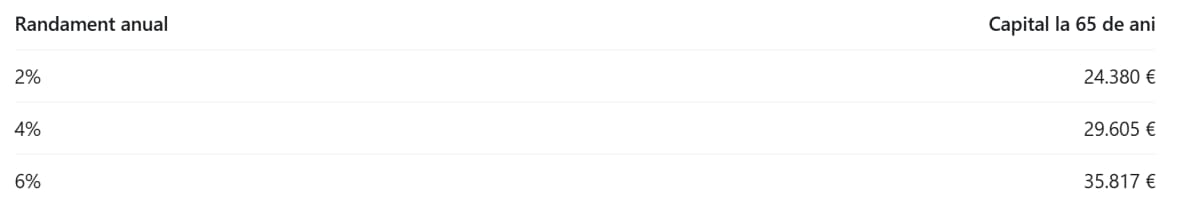
Scenarii de randament pentru economii
Analizând trei scenarii de randament anual mediu de 2%, 4% și 6%, se observă că diferența dintre cel mai prudent și cel mai optimist scenariu depășește 11.000 de euro.Chiar și cu un randament de 6%, cei 20.000 de euro nu se transformă într-o pensie suplimentară semnificativă.
Un aspect crucial este capacitatea de a continua să economisești.De exemplu, dacă economisești 300 de euro lunar, la o rată de 4% poți ajunge la aproape 73.000 de euro la pensionare.Această sumă include economiile adăugate, capitalul inițial și câștigurile acumulate.
La 65 de ani, dacă ai acumulat 72.827 de euro și dorești să folosești suma până la 85 de ani, poți obține aproximativ 303 euro lunar fără randament.Cu un randament net nominal de 2% anual, suma lunară ar putea crește la 368 de euro.Totuși, este important de menționat că banii nu vor avea aceeași putere de cumpărare ca astăzi, având în vedere o inflație medie de 3% anual.
Astfel, 73.000 de euro nu asigură independență financiară, dar reprezintă o completare utilă a pensiei publice.De asemenea, este esențial să te gândești la durata de viață, deoarece ai putea avea nevoie de acești bani pentru mai mult de 20 de ani.
Magyarul / În maghiară
55 évesen, 20.000 euró megtakarítással még mindig van időd, hogy megfelelő nyugdíjat építs.A rövid válasz igen, de fontos, hogy olyan befektetéseket válassz, amelyek lehetővé teszik, hogy nyugdíjba vonulj nagyobb kockázatok nélkül.
Ha feltételezzük, hogy 65 évesen tervezed a nyugdíjba vonulást, van egy 20.000 eurós kezdeti tőkéd és tíz éved, hogy megtakaríts és befektess.Fontos elkerülni a költséges hibákat ebben az időszakban.A kérdés nem az, hogy gazdag lehetsz-e, hanem hogy tudod-e átalakítani a megtakarításaidat egy kiegészítő jövedelemforrássá.
Megtakarítási forgatókönyvek
Három éves átlagos hozam forgatókönyvét vizsgálva, 2%, 4% és 6% -os hozammal, látható, hogy a legóvatosabb és a legoptimistább forgatókönyv közötti különbség meghaladja a 11.000 eurót.Még 6%-os hozammal sem alakul át a 20.000 euró jelentős kiegészítő nyugdíjjá.
Fontos tényező a folytatólagos megtakarítás képessége.Például, ha havonta 300 eurót takarítasz meg, 4%-os hozam mellett közel 73.000 euróra számíthatsz nyugdíjkorhatárra.Ez az összeg tartalmazza a hozzáadott megtakarításokat, a kezdeti tőkét és a felhalmozott nyereséget.
65 évesen, ha 72.827 eurót halmoztál fel, és azt 85 éves korodig szeretnéd felhasználni, havonta körülbelül 303 eurót kaphatsz hozam nélkül.2%-os nettó nominális hozammal a havi összeg 368 euróra emelkedhet.Fontos azonban megjegyezni, hogy ezek a pénzek nem rendelkeznek ugyanazzal a vásárlóerejével, mint ma, figyelembe véve a 3%-os éves inflációt.
Így a 73.000 euró nem biztosít pénzügyi függetlenséget, de hasznos kiegészítést jelenthet a nyugdíjpénzhez.Ezenkívül fontos, hogy gondolkodj az élettartamon, mivel lehet, hogy több mint 20 évre van szükséged ezekre a pénzekre.
Conform Hotnews.ro